

أنتلجنسيا:لبنى مطرفي
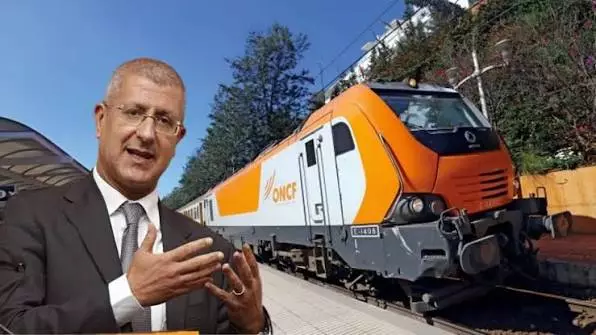
كشفت الحسابات نصف السنوية للمكتب الوطني للسكك الحديدية عن ضغوط مالية متزايدة تزامناً مع تسارع الاستثمارات المرتبطة بتوسعة وتحديث الشبكة السككية، بعدما ارتفعت المديونية وتراجعت النتيجة التشغيلية رغم تسجيل نمو في رقم المعاملات خلال النصف الأول من سنة 2026.
وأظهرت المعطيات المنشورة لدى الهيئة المغربية لسوق الرساميل في 30 شتنبر 2026، تسجيل مجموعة المكتب خسارة صافية موحدة بلغت 846 مليون درهم، مقابل 673 مليون درهم خلال الفترة نفسها من سنة 2025، ما يمثل ارتفاعاً في صافي الخسائر بنحو 25.7 في المائة.
وسجل رقم المعاملات الموحد، في المقابل، نمواً من 2.962 مليار درهم إلى 3.139 مليارات درهم، أي بزيادة تقارب 6 في المائة، غير أن هذا التحسن لم ينعكس على الأداء التشغيلي للمجموعة.
وانقلبت نتيجة الاستغلال من ربح يقارب 122.7 مليون درهم خلال النصف الأول من 2025 إلى خسارة وصلت إلى حوالي 200 مليون درهم خلال الفترة نفسها من السنة الجارية، في تحول يعكس ارتفاعاً أكبر في تكاليف النشاط مقارنة بوتيرة نمو الإيرادات.
وارتفعت مصاريف الاستغلال الموحدة بدورها من 2.987 مليار درهم إلى 3.428 مليارات درهم، أي بزيادة تقارب 441 مليون درهم خلال عام واحد، بينما قفزت تكاليف العاملين من 727 مليوناً إلى 907 ملايين درهم.
وزادت التكاليف الخارجية كذلك من 468 مليون درهم إلى 617 مليوناً، ما يعكس اتساع قاعدة النفقات في مرحلة يواصل فيها المكتب تنفيذ برنامج استثماري واسع استعداداً لدخول مشاريع جديدة حيز الخدمة خلال السنوات المقبلة.
وأوضح المكتب أن جانباً من هذه الزيادة في التكاليف يرتبط بدورة الاستثمار الحالية وتعزيز القدرات البشرية والتقنية، في انتظار انتقال المشاريع الكبرى إلى مرحلة الاستغلال وتحقيق مردودية اقتصادية وتشغيلية أكبر.
وأبرزت المؤشرات المالية أن الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بلغت 842 مليون درهم، مسجلة تراجعاً بحوالي 13 في المائة، في وقت وصلت فيه الاستثمارات الرأسمالية خلال الأشهر الستة الأولى من السنة إلى نحو 4.8 مليارات درهم.
وكشفت الحسابات، في السياق ذاته، عن ارتفاع كبير في رصيد إعانات الاستثمار المسجلة ضمن الحسابات الموحدة، إذ انتقلت من حوالي 12.162 مليار درهم في نهاية دجنبر 2025 إلى 27.139 مليار درهم مع نهاية يونيو 2026.
وأظهرت بيانات التدفقات النقدية الموحدة كذلك تسجيل مبلغ قدره 15.514 مليار درهم تحت بند «مخصصات رأسمالية من الدولة أو زيادة في رأس المال»، وهو ما يجعل طبيعة مصادر تمويل الاستثمارات وحجم مساهمة الدولة من بين أبرز العناصر التي تستحق مزيداً من التفصيل في قراءة الوضعية المالية للمجموعة.
وسجلت المديونية المالية الموحدة ارتفاعاً بدورها، بعدما بلغت 49.065 مليار درهم في نهاية يونيو 2026، مقابل 45.788 مليار درهم في نهاية دجنبر من السنة الماضية، بزيادة تناهز 3.277 مليارات درهم خلال ستة أشهر فقط.
وأظهرت الحسابات، في المقابل، امتلاك المجموعة سندات وقيم توظيف بقيمة 15.826 مليار درهم، مقابل 3.663 مليارات درهم في نهاية 2025، إلى جانب خزينة بلغت حوالي 547 مليون درهم، وهو ما يفرض التمييز بين إجمالي الدين والوضعية المالية الصافية للمكتب.
وأعلن المكتب كذلك عن استكمال عملية إصدار ثالث للسندات الخضراء بقيمة ملياري درهم، بعدما تجاوز حجم الطلب المبلغ المعروض بأكثر من خمس مرات، في خطوة تعكس استمرار اللجوء إلى السوق المالية لتمويل جزء من احتياجات البرنامج الاستثماري.
وسجلت الحسابات الاجتماعية للمكتب، بعيداً عن الحسابات الموحدة للمجموعة، خسارة صافية بلغت 716 مليون درهم خلال النصف الأول من 2026، مقابل 641 مليون درهم خلال الفترة نفسها من السنة الماضية.
وأكد المكتب أن قراءة هذه النتائج تحتاج إلى أخذ طبيعة الاستثمارات السككية بعين الاعتبار، مشيراً إلى أن استبعاد أعباء رأسمال البنية التحتية كان سيقود، وفق عرضه للمعطيات، إلى تسجيل ربح بقيمة 358 مليون درهم.
ويعكس هذا المعطى خصوصية نموذج الاستثمار السككي، بالنظر إلى ضخامة تكلفة البنية التحتية وطول فترة استرداد الاستثمارات، خصوصاً في المشاريع التي تتطلب سنوات قبل بلوغ طاقتها التشغيلية الكاملة.
ويطرح هذا الوضع، في المقابل، تحديات مرتبطة بقدرة النموذج المالي على تحقيق التوازن بين حجم الاستثمارات، وتطور الإيرادات، وتكاليف التشغيل، وخدمة الدين، خصوصاً مع اقتراب المغرب من مرحلة استثمارية مكثفة مرتبطة بأفق سنة 2030.
وتشير الأرقام إلى أن ارتفاع رقم المعاملات لم يكن كافياً خلال النصف الأول من السنة لتعويض الزيادة في المصاريف، وهو ما يبرز أهمية انتقال المشاريع الجديدة من مرحلة الإنفاق الرأسمالي إلى مرحلة التشغيل وتحقيق تدفقات مالية قادرة على دعم التوازنات المستقبلية للمجموعة.
وتضع هذه المؤشرات كذلك مسألة تمويل البرنامج الاستثماري في صدارة النقاش، خاصة في ظل تجاوز الديون المالية الموحدة 49 مليار درهم وارتفاع رصيد إعانات الاستثمار المسجلة في الميزانية إلى أكثر من 27 مليار درهم.
ويترقب أن تكشف السنوات المقبلة بشكل أوضح عن مدى قدرة الاستثمارات الحالية على تعزيز مداخيل المكتب وتحسين مردوديته، خصوصاً مع دخول مشاريع سككية كبرى مرحلة الاستغلال وارتفاع حجم الطلب المتوقع على النقل السككي.
وتفرض هذه المعطيات، في النهاية، متابعة تطور خدمة الدين وكلفة التمويل وحجم الدعم العمومي والعائد المتوقع من المشاريع الجديدة، باعتبارها مؤشرات أساسية للحكم على الاستدامة المالية للنموذج الاستثماري للمكتب الوطني للسكك الحديدية في أفق 2030.


لا توجد تعليقات:
للأسف، لا توجد تعليقات متاحة على هذا الخبر حاليًا.
أضف تعليقك