

حاورته:أنتلجنسيا
في ظل التحولات الاقتصادية والمؤسساتية التي يشهدها المغرب، لم تعد المحاسبة مجرد عملية تقنية مرتبطة بتسجيل المعاملات المالية وإعداد الوثائق والتصريحات الضريبية، بل أصبحت عنصراً أساسياً في بناء الثقة الاقتصادية، وضمان الشفافية، وتعزيز الحكامة داخل المقاولات والمؤسسات.
ومع تطور المنظومة الجبائية وتزايد الاعتماد على الرقمنة وتبادل المعلومات، يبرز سؤال جوهري حول الدور الذي يمكن أن يضطلع به المحاسب المعتمد في مواكبة الرقابة الضريبية، ليس فقط من زاوية احترام الالتزامات القانونية، بل أيضاً من خلال المساهمة في الوقاية من الاختلالات وتعزيز الامتثال الضريبي.
فهل يمكن الانتقال بالمحاسب المعتمد من دور تقني تقليدي إلى شريك حقيقي في منظومة الرقابة والحكامة الاقتصادية؟ وما الدور الذي يمكن أن تؤديه المنظمة المهنية للمحاسبين المعتمدين بالمغرب (OPCA) في تحقيق هذا التحول؟
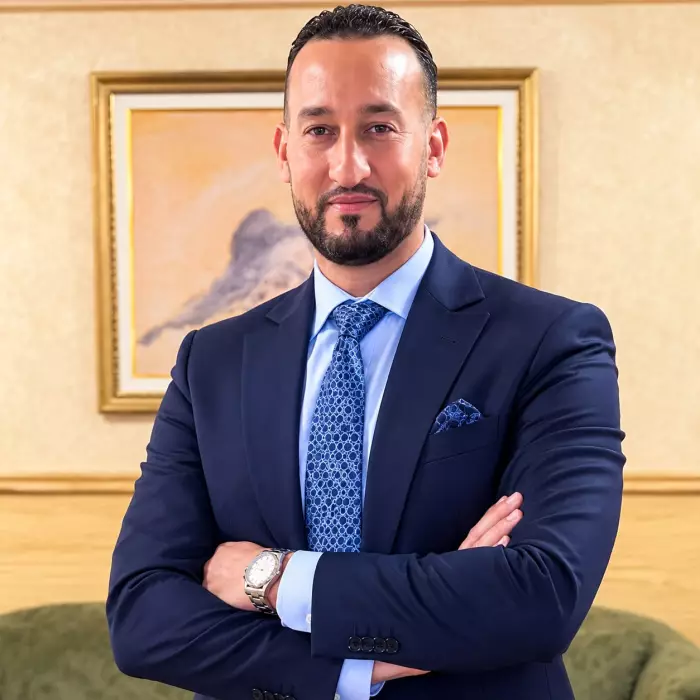
للوقوف عند هذه الإشكالية، نستضيف الأستاذ يونس نݣادي، المحاسب المعتمد بالمغرب وخريج معهد المالية بالرباط، للحديث عن واقع المهنة وآفاق تطويرها، ودور المحاسب في بناء علاقة أكثر توازناً وشفافية بين المقاولة والإدارة الضريبية.
السؤال الأول: بداية أستاذ يونس، كيف تنظرون إلى دور المحاسبة في المنظومة الاقتصادية والضريبية المغربية؟ وهل ما زالت المحاسبة مجرد أداة لتسجيل العمليات المالية؟
الأستاذ يونس نݣادي:
أعتقد أن النظرة التقليدية للمحاسبة باعتبارها مجرد وسيلة لتسجيل المداخيل والمصاريف وإعداد الوثائق المالية لم تعد كافية لمواكبة التحولات الاقتصادية الحالية.
المحاسبة اليوم أصبحت أداة أساسية للحكامة والتدبير واتخاذ القرار، كما أنها تمثل إحدى الضمانات المهمة للشفافية داخل المقاولة.
فعندما تكون العمليات المحاسبية منظمة، والوثائق المالية دقيقة، والتصريحات الضريبية مبنية على معطيات صحيحة، فإننا لا نكون أمام مجرد احترام لالتزام قانوني، بل أمام مساهمة فعلية في حماية المقاولة والاقتصاد الوطني.
ومن هذا المنطلق، أرى أن المحاسب المعتمد أصبح يؤدي دوراً يتجاوز الجانب التقني، ليشمل المواكبة والتوجيه والوقاية من المخاطر المالية والضريبية.
السؤال الثاني: إذا انتقلنا إلى موضوع الرقابة الضريبية، كيف يمكن للمحاسب المعتمد أن يساهم في ضبطها والحد من الاختلالات التي قد تواجه المقاولات؟
الأستاذ يونس نݣادي:
المحاسب المعتمد له دور أساسي في هذه العملية، لأن الرقابة الضريبية الفعالة تبدأ قبل وصول الإدارة الضريبية إلى مرحلة المراقبة.
فعندما يواكب المحاسب المقاولة بشكل منتظم، ويتأكد من سلامة الوثائق والفواتير، ويعمل على مطابقة العمليات المالية مع التصريحات القانونية، فإنه يساهم في الوقاية من الأخطاء والاختلالات.
كما أن المحاسب يستطيع تنبيه المقاولة إلى المخاطر المحتملة، وتوضيح التزاماتها، ومساعدتها على تصحيح وضعيتها وفق المساطر القانونية.
وهنا أؤكد أن دور المحاسب ليس الحلول محل الإدارة الضريبية، وإنما المساهمة في توفير محاسبة سليمة ومعلومات دقيقة تجعل الرقابة أكثر فعالية وموضوعية.
السؤال الثالث:ما الدور الذي يمكن أن تلعبه المنظمة المهنية للمحاسبين المعتمدين OPCA في تفعيل هذه الوظيفة وتعزيز مكانة المحاسب داخل المنظومة الضريبية؟
الأستاذ يونس نݣادي:
أرى أن المنظمة المهنية للمحاسبين المعتمدين OPCA تمتلك إمكانية مهمة للمساهمة في تطوير المهنة وتعزيز حضورها المؤسساتي.
فإلى جانب دورها في تأطير المهنة والدفاع عن مصالح أعضائها والسهر على احترام أخلاقياتها، يمكنها أن تضطلع بدور أكبر في مجال التكوين المستمر، ومواكبة المستجدات التشريعية والضريبية، وتطوير الممارسات المهنية.
كما يمكنها أن تكون إطاراً للحوار والتعاون مع الإدارة العامة للضرائب، من أجل معالجة الإشكالات التي يواجهها المحاسبون والمقاولات، وتقديم مقترحات عملية لتحسين الإجراءات.
وأعتقد أن المرحلة الحالية تتطلب تعزيز دور المنظمة باعتبارها قوة اقتراحية ومهنية، تساهم في تطوير المنظومة الضريبية، وتحسين العلاقة بين الإدارة والملزمين.
السؤال الرابع:هل تعتقدون أن تطوير العلاقة بين OPCA والإدارة العامة للضرائب يمكن أن يساهم في تقليص النزاعات الضريبية؟
الأستاذ يونس نݣادي:
بالتأكيد، لأن جزءاً من الصعوبات التي تواجه المقاولات يرتبط أحياناً بتعدد التفسيرات أو عدم وضوح بعض الإجراءات التطبيقية.
إن وجود حوار مؤسساتي منتظم بين المنظمة المهنية والإدارة الضريبية يمكن أن يساعد على توضيح المقتضيات القانونية، وتبادل وجهات النظر حول الإشكالات العملية، والبحث عن حلول تحترم القانون وتحمي حقوق جميع الأطراف.
كما أن تطوير آليات التكوين والتواصل من شأنه أن يعزز ثقافة الامتثال الضريبي، ويقلص الأخطاء الناتجة عن ضعف المعرفة أو سوء فهم الالتزامات.
والهدف في النهاية هو بناء علاقة تقوم على الثقة والوضوح والمسؤولية.
السؤال الخامس:نلاحظ أن الرقمنة أصبحت حاضرة بقوة في الإدارة الضريبية. كيف يمكن للمحاسب المعتمد مواكبة هذا التحول؟
الأستاذ يونس نݣادي:
الرقمنة لم تعد اختياراً، بل أصبحت ضرورة مهنية واقتصادية.
فالتطور التكنولوجي يوفر إمكانيات مهمة لتحسين معالجة البيانات المالية، وتتبع العمليات، واكتشاف التناقضات، وتسريع إعداد التصريحات.
لكن الاستفادة من هذه الإمكانيات تتطلب تأهيل المحاسب وتطوير مهاراته باستمرار.
وأرى أن المنظمة المهنية يمكن أن تساهم في هذا المجال من خلال برامج تكوينية متخصصة في الأنظمة المحاسبية الرقمية، وتحليل البيانات، والتشريعات المرتبطة بالتصريح الإلكتروني.
كما ينبغي الاهتمام بأمن المعلومات وحماية المعطيات المالية، لأن الثقة في المحاسبة الرقمية ترتبط أيضاً بضمان سرية المعلومات وسلامتها.
السؤال السادس:في نظركم، ما الذي يحتاجه المحاسب المعتمد اليوم حتى يتحول إلى شريك استراتيجي للمقاولة، وليس مجرد مقدم خدمات محاسبية؟
الأستاذ يونس نݣادي:
المحاسب يحتاج أولاً إلى تطوير معارفه القانونية والمالية والضريبية، وثانياً إلى فهم طبيعة النشاط الاقتصادي للمقاولة التي يواكبها.
فالمقاولة لا تحتاج فقط إلى شخص يعد لها حساباتها، بل تحتاج إلى مهني يستطيع قراءة وضعيتها المالية، وتحديد المخاطر، وتقديم التوجيه المناسب، ومساعدتها على اتخاذ قرارات مبنية على معطيات صحيحة.
كما أن التواصل المستمر مع صاحب المقاولة وفهم احتياجاته يمثلان عنصرين أساسيين في نجاح المواكبة المهنية.
إن القيمة الحقيقية للمحاسب تظهر عندما يصبح قادراً على تقديم حلول وقائية واستشرافية، وليس فقط التدخل بعد وقوع المشكلة.
السؤال السابع:أخيراً أستاذ يونس، ما الرسالة التي تودون توجيهها للمقاولات المغربية، وما الذي تطمحون إلى تقديمه من خلال مشروعكم المهني؟
الأستاذ يونس نݣادي:
رسالتي للمقاولات المغربية هي أن المحاسبة ليست مجرد التزام قانوني ينبغي القيام به في نهاية السنة، بل هي وسيلة أساسية لحماية المؤسسة وضمان استمراريتها وتطوير أدائها.
إن التنظيم المالي الجيد، واحترام الالتزامات الضريبية، والاستعانة بالمواكبة المهنية المناسبة، كلها عوامل تساهم في تعزيز استقرار المقاولة ورفع قدرتها على مواجهة التحديات.
أما على المستوى المهني، فإن مشروعنا Office Conseil يندرج ضمن هذه الرؤية، من خلال تقديم خدمات المواكبة المحاسبية والمالية والضريبية للمقاولات، والعمل على تقريب الاستشارة المهنية من الفاعلين الاقتصاديين، ومساعدتهم على تحسين تدبيرهم واحترام التزاماتهم.
نطمح إلى أن تكون العلاقة بين المحاسب والمقاولة علاقة مواكبة وثقة واستمرارية، تقوم على المهنية والوضوح والمسؤولية.
كلمة ختامية
يكشف هذا الحوار أن مستقبل المحاسبة بالمغرب يرتبط بقدرتها على تجاوز الوظيفة التقنية نحو أدوار أوسع في الحكامة والوقاية من المخاطر وتعزيز الامتثال الضريبي.
كما أن تطوير دور المنظمة المهنية للمحاسبين المعتمدين OPCA، وتعزيز تعاونها مع المؤسسات المعنية، يفتح المجال أمام بناء منظومة أكثر تكاملاً، يكون فيها المحاسب شريكاً في حماية المقاولة والمال العام، وداعماً للثقة والاستقرار الاقتصادي.
أما تجربة الأستاذ يونس نݣادي ومشروعه Office Conseil، فتسلط الضوء على أهمية المبادرات المهنية التي تجعل من المواكبة المحاسبية والمالية مدخلاً لدعم المقاولات وتعزيز حضور المحاسب في الحياة الاقتصادية.


لا توجد تعليقات:
للأسف، لا توجد تعليقات متاحة على هذا الخبر حاليًا.
أضف تعليقك