

أنتلجنسيا المغرب: أبو ملاك
خرج فريق العدالة والتنمية بمجلس
النواب بتوضيح لتصحيح ما وصفه بالمغالطات التي رافقت تداول خبر تصويت فرق ومجموعة
المعارضة ضد مادة في مشروع قانون المالية لسنة 2027، تتعلق برفع سعر الضريبة على
الشركات إلى 40 في المائة بالنسبة للشركات المستوردة أو الموزعة للمحروقات، التي
يساوي أو يتجاوز ربحها الصافي السنوي 100 مليون درهم، مؤكداً أن موقفه لم يكن
رفضاً للزيادة الضريبية في حد ذاتها، وإنما اعتراضاً على الصيغة التي اقترحتها
الحكومة، بعدما رفضت الأغلبية تعديلاً تقدم به الفريق لتوسيع نطاق تطبيق هذا
الإجراء.
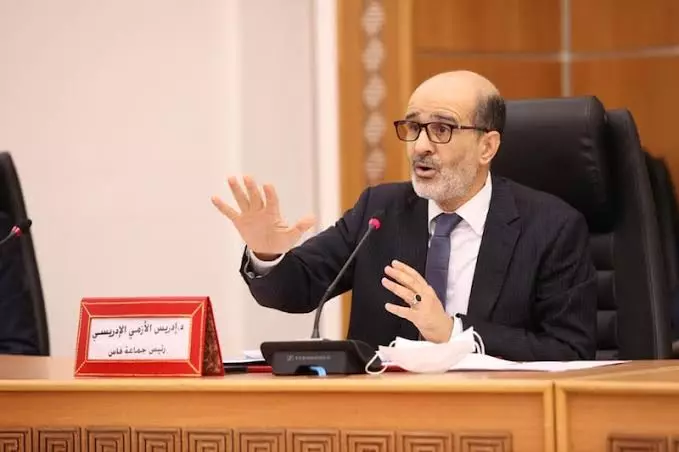
وأوضح الفريق، في بلاغ وقعه رئيسه
إدريس الأزمي الإدريسي، أن بعض المنابر الإعلامية نقلت رواية مفادها أن المعارضة
صوتت ضد رفع الضريبة على شركات المحروقات، معتبراً أن هذه الرواية أغفلت جوهر
الخلاف الذي دار داخل اللجنة، والمتمثل في رفض الحكومة والأغلبية التعديل الذي
تقدم به نواب العدالة والتنمية، والذي كان يرمي إلى إخضاع شركات المحروقات
والاتصالات والإسمنت، التي تحقق أرباحاً صافية تبلغ 100 مليون درهم أو أكثر، للسعر
الضريبي المحدد في 40 في المائة، بدل الاقتصار على شركات المحروقات وحدها.
وشدد العدالة والتنمية على أن تصويته
ضد المادة بصيغتها الحكومية لا يعني معارضة تشديد الضريبة على الشركات الكبرى، بل
يعكس تمسكه بمبدأ توسيع الوعاء الضريبي ليشمل قطاعات أخرى يرى أنها توجد في وضعية
اقتصادية مماثلة، مؤكداً أنه أعاد تقديم تعديله المتعلق بالمادة 19-II-دال من المدونة العامة للضرائب ضمن
التعديل رقم 21 من أصل 82 تعديلاً تقدم بها الفريق، ونقله إلى الجلسة العامة
المخصصة للتصويت على مشروع قانون المالية من أجل عرضه مجدداً والدفاع عنه أمام
النواب.
وفي تصعيد سياسي واضح، دعا الفريق
الحكومة وأغلبيتها إلى تحمل مسؤوليتها والتصويت لصالح التعديل خلال الجلسة العامة
المنعقدة يوم السبت 14 نونبر 2026، بما يضمن تطبيق نسبة 40 في المائة على شركات
المحروقات والاتصالات والإسمنت التي تتجاوز أرباحها الصافية السنوية عتبة 100
مليون درهم، معتبراً أن هذه المؤسسات تنشط في قطاعات تحقق أرباحاً مرتفعة، وأن
إخضاعها للمعدل الضريبي نفسه يحقق قدراً أكبر من الإنصاف الجبائي ويمنع اعتماد
معايير انتقائية في التعامل مع الشركات الكبرى.
واستند الفريق في موقفه إلى مقتضيات
المادة الرابعة من القانون الإطار رقم 69.19 المتعلق بالإصلاح الجبائي، التي تنص
على تحسين مساهمة الشركات التي تزاول أنشطة مقننة أو توجد في وضعية احتكار أو
احتكار القلة، كما أحال على توصيات مجلس المنافسة ذات الصلة، ليضع بذلك الأغلبية
الحكومية أمام اختبار سياسي وتشريعي بشأن توسيع نطاق الضريبة المرتفعة، في وقت
يتجاوز فيه الخلاف مجرد التصويت على مادة ضريبية، ليطرح سؤال العدالة الجبائية
ومدى استعداد الحكومة لتوسيع مساهمة القطاعات ذات الأرباح الكبيرة في موارد الدولة.
نــص التوضيــــح كامـــــــــلا:
المملكة المغربية
البرلمان
مجلس
النواب
فريق العدالة والتنمية
توضيـــــح
نشرت بعض المواقع الإلكترونية خبرا
مفاده أن فرق ومجموعة المعارضة، ومن ضمنها فريق العدالة والتنمية، صوتت ضد إحدى
مواد مشروع قانون المالية لسنة 2027 التي تنص على رفع سعر الضريبة على الشركات إلى
40 % على الشركات التي تستورد أو توزع المحروقات التي يساوي أو يفوق ربحها الصافي
مائة مليون درهم.
والحقيقة التي أراد أن يطمسها من سرب
من داخل اللجنة هذه المغالطة لهذه المواقع، وهو الذي صرح من فوق المنصة ومباشرة
بعد التصويت بأن الخبر الذي سيذاع الآن هو أن المعارضة صوتت ضد رفع الضريبة على
شركات المحروقات، هي أن الحكومة والأغلبية رفضتا التعديل الذي تقدمنا به لرفع سعر
الضريبة على الشركات إلى 40 % على شركات المحروقات وعلى شركات الاتصالات وشركات
الإسمنت التي يساوي أو يفوق ربحها الصافي مائة مليون درهم أيضا.
أما نحن في فريق العدالة والتنمية
والمعارضة فلم نصوت ضد رفع سعر الضريبة على الشركات إلى 40% على شركات المحروقات،
وإنما صوتنا ضد المادة كما اقترحتها الحكومة لأن الحكومة والأغلبية صوتتا ضد
التعديل الذي تقدمنا بها على هذه المادة.
وعليه، تمسكنا بتعديلنا للمادة 19-II-دال من المدونة العامة للضرائب، وهو التعديل
رقم 21 من التعديلات 82 لفريق العدالة والتنمية، لنفرض الضريبة على الشركات بسعر
40% على كل من شركات المحروقات وشركات الاتصالات وشركات الإسمنت، ورفعناه إلى
الجلسة العامة المخصصة للتصويت على مشروع قانون المالية، لتقديمه والتصويت عليه
خلال هذه الجلسة العامة.
وندعو بهذه المناسبة الحكومة
وأغلبيتها لتحمل المسؤولية والتصويت على هذا التعديل، خلال الجلسة العامة يومه
السبت 14 نونبر 2026، في صيغته التي تشمل كل هذه الشركات (شركات المحروقات
والاتصالات والإسمنت)، باعتبارها كلها تتواجد في نفس الوضعية حيث تشتغل في قطاعات
تحقق أرباحا كبيرة، وهو ما يقتضي إخضاعها كلها لسعر 40%، أخذا بعين الاعتبار
مقتضيات المادة 4 من القانون الإطار رقم 69.19 المتعلق بالإصلاح الجبائي التي تنص
على ضرورة تحسين المساهمة برسم الضريبة على الشركات فيما يخص الشركات التي تزاول
أنشطة مقننة أو في وضعية احتكار أو احتكار القلة، وكذا تطبيقا لتوصيات مجلس
المنافسة ذات الصلة.
إمضاء:
د. ادريس الازمي الادريسي
رئيس فريق العدالة والتنمية



لا توجد تعليقات:
للأسف، لا توجد تعليقات متاحة على هذا الخبر حاليًا.
أضف تعليقك