
أنتلجنسيا:أبو آلاء
تدخل الحرب الدائرة في الشرق الأوسط شهرها الثامن، من دون أن تلوح في الأفق مؤشرات حاسمة على انفراج قريب، لتتحول المواجهة التي كان يُفترض أن تكون قصيرة إلى اختبار معقد لقدرة القوة العسكرية على تحقيق أهدافها السياسية، ولصلابة الاقتصاد العالمي في مواجهة الصدمات الجيوسياسية. وبين تعثر الحسابات الاستراتيجية ومرونة الأسواق وسلاسل الإمداد، تتبلور مفارقة لافتة: أخطاء سياسية وعسكرية واسعة لم تتحول، حتى الآن، إلى انهيار اقتصادي بالحجم الذي كان يخشاه كثيرون، لكن استمرار هذا التوازن يظل رهيناً بعوامل لا يمكن ضمان بقائها إلى ما لا نهاية.
ويقدم أستاذ العلوم السياسية بجامعة شيكاغو، جون ميرشايمر، قراءة شديدة النقد للمسار الأمريكي، واضعاً الحرب في خانة الأخطاء الاستراتيجية الكبرى، بالنظر إلى الفجوة بين الأهداف المعلنة والنتائج المحققة. وتستند هذه القراءة إلى جملة من الاختلالات، أبرزها التعويل على القوة الجوية وحدها، وغياب الاستعداد الكافي للسيناريوهات الطارئة، فضلاً عن التداعيات التي طالت أمن الطاقة العالمي والعلاقات الأمريكية مع الحلفاء. ووفق هذا المنظور، لا تكمن المشكلة في كلفة الحرب المباشرة فقط، بل في احتمال أن تنتج عنها بيئة استراتيجية أكثر تعقيداً من تلك التي سعت واشنطن إلى تغييرها.
وتزداد حدة هذا التقييم عندما يتعلق الأمر بمضيق هرمز، الذي يمثل أحد أهم الممرات الحيوية لتجارة الطاقة العالمية. فقد أدى تعطّل حركة الملاحة فيه إلى اضطراب تدفقات النفط والمنتجات المرتبطة به، وأعاد إلى الواجهة هشاشة الاقتصاد العالمي أمام أي تهديد مستدام للممرات البحرية الاستراتيجية. كما أن انعكاسات الأزمة لا تقتصر على أسعار النفط، بل تمتد إلى تكاليف النقل والإنتاج والأسمدة والمواد الأولية، بما يهدد بإعادة توزيع الأعباء الاقتصادية بين الدول والقطاعات والفئات الاجتماعية.
غير أن الصورة الاقتصادية جاءت أقل قتامة مما توقعته بعض السيناريوهات الأولية. فقد أشار يوهانس أوربيلاينن، من كلية الدراسات الدولية المتقدمة بجامعة جونز هوبكنز، في تحليل نشره خلال أغسطس، إلى أن مخاوف من قفزات نفطية قد تصل إلى 200 دولار للبرميل وتدفع العالم نحو تضخم حاد وركود واسع لم تتحقق وفق ذلك المسار، إذ بلغت الأسعار ذروتها عند مستويات أدنى من هذه التوقعات. وتكشف هذه المفارقة عن أهمية التمييز بين خطورة الصدمة في بدايتها وبين قدرة الاقتصاد العالمي على امتصاصها بعد مرور الوقت وتكيف المنتجين والمستهلكين معها.
وتبرز هنا البراعة البشرية بوصفها عاملاً موازناً للأخطاء السياسية، من خلال تعدد مصادر الطاقة، وتكيف سلاسل الإمداد، وزيادة الإنتاج خارج المناطق المتضررة، والاستعانة بالمخزونات الاستراتيجية لردم جزء من الفجوة. كما ساهم التوسع في مصادر الطاقة النظيفة في تخفيف الاعتماد النسبي على النفط لدى بعض الاقتصادات، وإن كان هذا التحول لا يلغي الدور المحوري الذي لا تزال تلعبه المحروقات في النقل والصناعة والبتروكيماويات.
ويعكس أداء إمدادات النفط في منطقة الخليج جانباً من هذه القدرة على التكيف. فبحسب التقديرات التي أوردها الدبلوماسي السابق محمد السكري، بلغت الصادرات الإقليمية من النفط الخام نحو 16.3 مليون برميل يومياً بنهاية سبتمبر، مقارنة بنحو 19.5 مليون برميل يومياً في فبراير، مع استمرار مرور قرابة 9.7 ملايين برميل يومياً عبر مضيق هرمز، وفق الأرقام الواردة في التحليل. وإذا كانت هذه المستويات تشير إلى استمرار جزء مهم من التدفقات، فإنها لا تعني زوال الاضطراب أو عودة الأسواق إلى وضعها الطبيعي، بل تعكس قدرة جزئية على التكيف مع ظروف استثنائية.
وتكمن إحدى المشكلات الأساسية في أن الاقتصاد لا يستهلك النفط الخام مباشرة بقدر ما يعتمد على المنتجات المكررة، مثل الديزل ووقود الطائرات والبنزين. ولذلك قد تتباين آثار الأزمة بين سوق وأخرى، حتى عندما لا ترتفع أسعار الخام بالمستوى نفسه. وقد ظهرت الضغوط في بعض المنتجات والمواد المرتبطة بالطاقة بصورة أشد، بينما امتدت الزيادات إلى الغاز الطبيعي والكبريت، وهو ما يهدد قطاعات النقل والصناعة والزراعة، ويكشف أن استقرار المؤشر العام للنفط لا يكفي وحده للحكم على حجم الضرر الاقتصادي.
كما أن استمرار تدفقات الطاقة لا يعني أن الوضع قابل للاستدامة إلى أجل غير محدود. فالسحب من المخزونات العالمية يمنح الأسواق وقتاً للتكيف، لكنه لا يشكل مصدراً دائماً للإمدادات، كما أن زيادة الإنتاج في مناطق أخرى تحتاج إلى قدرات إنتاجية ولوجستية لا يمكن توسيعها بلا قيود. وإذا طال أمد الاضطراب وتراجعت قدرة المخزونات على التعويض، فقد تعود الأسعار إلى الارتفاع بصورة أكثر حدة، خصوصاً إذا تزامن ذلك مع انتعاش الطلب أو تعطل إضافي في خطوط الإمداد.
وفي موازاة أزمة الطاقة، يلفت التحليل إلى عامل آخر ساهم في دعم النشاط الاقتصادي العالمي، يتمثل في الطفرة الاستثمارية المرتبطة بالذكاء الاصطناعي. ويرى الاقتصادي نورييل روبيني أن حجم الاستثمارات في هذا المجال كان من العوامل التي ساعدت على استمرار النشاط الاقتصادي رغم الصدمات. لكن المسألة لا تتعلق بحجم الإنفاق الحالي وحده، بل بمدى قدرة هذه الاستثمارات على توليد إنتاجية إضافية ونمو اقتصادي مستدام. فارتفاع الإنفاق على مراكز البيانات والبنية التحتية الرقمية لا يضمن تلقائياً عوائد اقتصادية تتناسب مع حجم الأموال المستثمرة، كما أن تباطؤ الاستثمار في مرحلة لاحقة قد يكشف هشاشة بعض التوقعات التي تستند إليها الأسواق.
وتتداخل هذه المخاطر مع تحديات الديون العامة وارتفاع أسعار الفائدة، خصوصاً في الاقتصادات التي تحتاج إلى إعادة تمويل التزاماتها بوتيرة متكررة. فكلما ارتفعت كلفة الاقتراض، ازدادت الضغوط على الموازنات العامة، وتقلصت المساحة المتاحة للإنفاق على الخدمات والاستثمار. وتصبح المخاطر أكبر عندما يعتمد الدين على آجال قصيرة، لأن الحكومات تضطر إلى تجديده في ظروف تمويل قد تكون أكثر كلفة، بما يرفع حساسية المالية العامة لأي موجة جديدة من التضخم أو التشدد النقدي.
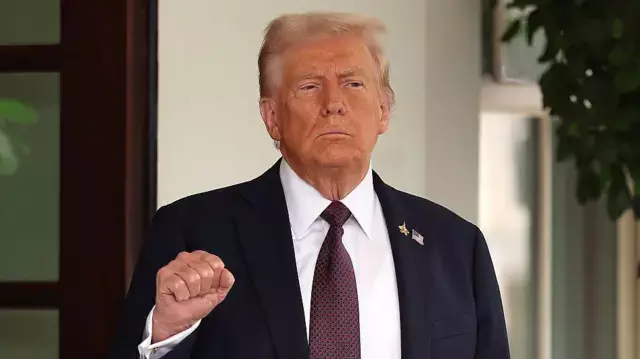
أما سياسياً، فيبقى مسار الحرب مرتبطاً بحسابات الرئيس الأمريكي دونالد ترامب، وبقدرة المؤسسات الأمريكية على التأثير في استمرار العمليات العسكرية أو تغيير اتجاهها. وتفتح انتخابات منتصف الولاية في الولايات المتحدة الباب أمام احتمالات متعددة، من بينها زيادة الضغوط السياسية على الإدارة، أو اتساع هامش المواجهة، أو البحث عن مخرج يسمح بإعلان تحقيق الأهداف والانتقال إلى ملفات أخرى. لكن هذه السيناريوهات تظل احتمالات تحليلية، ولا يمكن الجزم مسبقاً بأي منها، لأن مسار الحرب يتأثر أيضاً بمواقف الأطراف الأخرى، وحسابات الردع، والتطورات الميدانية.
ويطرح هذا السياق سؤالاً أساسياً بشأن طبيعة النهاية التي قد تختارها واشنطن: هل تتجه نحو تصعيد جديد سعياً إلى تغيير موازين القوة، أم تقبل بوقف إطلاق نار غير رسمي يجمّد المواجهة من دون معالجة أسبابها؟ وقد يصبح إعلان النصر والمضي قدماً خياراً سياسياً مطروحاً إذا خلصت الإدارة إلى أن كلفة الاستمرار تفوق المكاسب الممكنة، لكن مثل هذا المخرج لا يعني بالضرورة تسوية مستقرة، بل قد يفضي إلى مواجهة معلقة قابلة للاشتعال مجدداً.
وتكشف الحرب، في المحصلة، عن حدود القوة العسكرية عندما لا تسندها استراتيجية سياسية واضحة وخطة واقعية للتعامل مع النتائج غير المقصودة، لكنها تكشف أيضاً عن قدرة الاقتصاد العالمي على امتصاص الصدمات عبر الابتكار والتكيف وتنويع مصادر الإمداد. ومع ذلك، لا ينبغي الخلط بين الصمود المؤقت والحصانة الدائمة؛ فالمخزونات تنفد، والاستثمارات قد تتباطأ، والديون تزداد كلفة، كما أن الأسواق لا تستطيع تعويض كل اضطراب مهما طالت قدرتها على التكيف.
وبين أخطاء الحسابات الاستراتيجية ومرونة الاقتصاد، يظل السؤال الأهم متعلقاً بقدرة الأطراف على تحويل التوازن الهش إلى تسوية سياسية قابلة للاستمرار. فقد تنتهي المواجهة بقرار مفاجئ أو بتراجع تدريجي يفضي إلى وقف إطلاق نار غير معلن، لكن غياب الحسم العسكري لا يعني بالضرورة تحقق السلام، كما أن إعلان النصر لا يثبت وحده نجاح الاستراتيجية. وربما تكون النهاية الأقل كلفة هي تلك التي تسمح للأطراف بالتراجع عن التصعيد من دون توسيع دائرة الخسائر، قبل أن تتحول المرونة التي أظهرها الاقتصاد العالمي إلى وهم يخفي أزمة أكبر في الطريق.


لا توجد تعليقات:
للأسف، لا توجد تعليقات متاحة على هذا الخبر حاليًا.
أضف تعليقك