
أنتلجنسيا:أبو جاسر
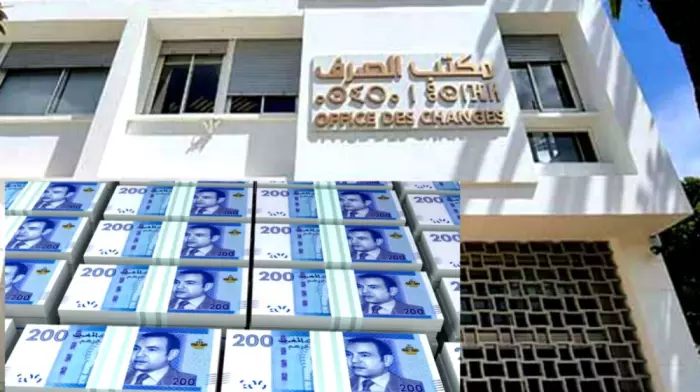
فتحت مصالح المراقبة التابعة لمكتب الصرف ملفات استثمارات أنجزها رجال أعمال وشركات من دول إفريقية بالمغرب، بعدما رصدت مؤشرات على اختلالات محتملة في تدبير تحويلات مالية أجنبية وتوظيفها داخل المملكة، وسط تساؤلات بشأن مدى تطابق الرساميل المستقبلة مع القيمة الفعلية للمشاريع المنجزة والأنشطة المصرح بها.
وأفادت معطيات أوردتها مصادر مطلعة بأن عمليات الافتحاص شملت، في مرحلة أولية، ملفات استثمارية تبلغ قيمتها الإجمالية نحو 230 مليون درهم، أي ما يعادل 23 مليار سنتيم، وتتعلق بمشاريع وشركات مرتبطة بمستثمرين من السنغال ومالي وموريتانيا وكوت ديفوار، في إطار التحقق من سلامة العمليات المالية المرتبطة بهذه الاستثمارات.
وتركزت التحريات، وفق المعطيات ذاتها، على تحديد مصادر التمويلات الوافدة من الخارج، ورصد مسارات انتقالها عبر المؤسسات البنكية، ومقارنة المبالغ المصرح بتحويلها بالنفقات المثبتة محاسبيا وحجم الأصول والتجهيزات التي اقتنتها الشركات المستفيدة، بهدف الوقوف على أسباب الفوارق المسجلة وتحديد طبيعتها.
وأثارت بعض الملفات، بحسب المصادر نفسها، انتباه مراقبي مكتب الصرف بسبب عدم التناسب الظاهر بين حجم الأموال المحولة ومستوى تقدم المشاريع المعنية، بعدما سجلت حالات ضخ رساميل مهمة دون انعكاس واضح على تطور الأنشطة المعلن عنها أو اقتناء التجهيزات والأصول التي تضمنتها البرامج الاستثمارية. ودفع ذلك إلى توسيع نطاق الفحص ليشمل العقود والوثائق المحاسبية والكشوفات البنكية المرتبطة بالعمليات موضع التدقيق.
وامتدت عمليات الافتحاص إلى فحص العلاقات المالية والتجارية بين الشركات المستفيدة والمساهمين والشركاء، بغرض التحقق من طبيعة التحويلات المنجزة بعد دخول الرساميل الأجنبية إلى المغرب، ومدى ارتباطها بالأهداف الأصلية للمشاريع. وشمل ذلك البحث في احتمال استخدام معاملات بين شركات مترابطة لإعادة توجيه أجزاء من التمويلات إلى وجهات لا تظهر صلتها المباشرة بالاستثمارات المصرح بها.
وتزايد اهتمام المراقبين بالعمليات التي مرت عبر حسابات بنكية متعددة أو تضمنت تدخل وسطاء ماليين وشركات مرتبطة بالمستثمرين المعنيين، خصوصا في الحالات التي تعذر فيها، وفق المعطيات المتاحة، تحديد المبررات الاقتصادية لبعض التحويلات انطلاقا من الوثائق الأولية. ويستهدف هذا المسار إعادة بناء حركة الأموال وتحديد الجهات التي تلقت المستحقات النهائية.
وكشفت المعطيات المرتبطة بالملفات الخاضعة للفحص عن اهتمام خاص بتحديد المستفيدين الفعليين من استثمارات في ثلاث شركات، تنشط اثنتان منها في استيراد مواد ومستحضرات التجميل، بينما ترتبط الثالثة بتسيير المطاعم والمؤسسات الفندقية. وانصب جانب من التحريات على احتمال استخدام هياكل شركات متداخلة لحجب هوية الأطراف التي تمارس السيطرة الفعلية على الأموال أو تستفيد من تحويلها.
وشملت عمليات التدقيق مراجعة تركيبة المساهمات والروابط القائمة بين الشركات الأم وفروعها، إلى جانب فحص المعاملات المالية بين كيانات ترتبط بصورة مباشرة أو غير مباشرة بالمستثمرين أنفسهم. ويتيح هذا النوع من التدقيق التحقق من طبيعة العلاقات بين الأطراف المعنية، والتمييز بين العمليات التجارية والاستثمارية المعتادة والتحويلات التي تستدعي تفسيرا إضافيا.
وركزت مصالح مكتب الصرف، وفق المصادر ذاتها، على تتبع التحويلات التي أعقبت دخول الرساميل الأجنبية إلى المملكة، ولا سيما المبالغ التي أعيد إرسالها إلى حسابات خارج المغرب، خصوصا في فرنسا وبلجيكا، فضلا عن الأداءات الموجهة إلى شركات ووسطاء أجانب. وانصب الفحص على التحقق من المبررات الاقتصادية لهذه العمليات ومدى ارتباطها بالحاجيات الفعلية للمشاريع، بالاستناد إلى العقود والفواتير والوثائق المحاسبية المتاحة.
واستعانت مصالح المراقبة ببيانات لدى المديرية العامة للضرائب لإجراء مطابقات بين التصريحات الجبائية للشركات المعنية والمعلومات المالية المتعلقة باستثماراتها، بما يسمح بمقارنة أرقام المعاملات والنفقات والأصول المصرح بها بحجم التمويلات الأجنبية المستقبلة. واستهدفت هذه المطابقات رصد أي تناقضات محتملة بين الوضعية المحاسبية المعلنة والتدفقات المالية المسجلة في الحسابات البنكية.
ولم تقتصر إجراءات التحقق على المعطيات المتاحة داخل المغرب، إذ شملت، وفق مصادر أوردتها هسبريس، الاستفادة من آليات تبادل المعلومات مع هيئات رقابية مالية في دول إفريقية وأوروبية، بهدف التثبت من مصادر بعض التحويلات العابرة للحدود، والتحقق من الوضعية القانونية والمالية للشركات التي ساهمت في تعبئة الأموال ونقلها إلى المملكة.
وتتجه التحريات، بحسب المعطيات المتوفرة، إلى تحديد طبيعة العلاقات التي تربط المستثمرين المعنيين بكيانات أجنبية وردت أسماؤها في الوثائق والمعاملات الخاضعة للفحص، فضلا عن التحقق من الجهات المستفيدة فعليا من التدفقات المالية. وتبقى المؤشرات التي رصدتها مصالح المراقبة في حاجة إلى استكمال إجراءات التحقق قبل استخلاص أي نتائج نهائية بشأن طبيعة المخالفات المحتملة أو المسؤوليات المترتبة عنها.



لا توجد تعليقات:
للأسف، لا توجد تعليقات متاحة على هذا الخبر حاليًا.
أضف تعليقك